Domain schuldenverein.de kaufen?
Wir ziehen mit dem Projekt
schuldenverein.de um.
Sind Sie am Kauf der Domain
schuldenverein.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schuldenverein.de kaufen?
Formell oder informell?
Das hängt von der Situation und dem Kontext ab. Formelle Kommunikation wird in offiziellen oder geschäftlichen Umgebungen verwendet, während informelle Kommunikation in persönlichen oder ungezwungenen Situationen verwendet wird. Es ist wichtig, den richtigen Ton und die richtige Sprache für die jeweilige Situation zu wählen. **
Vielen lieben Dank, formell?
Gern geschehen! Es war mir eine Freude, Ihnen helfen zu können. **

Ähnliche Suchbegriffe für Formell
Top-Angebote
Produkte zum Begriff Formell:
-
Savile Row Company Savile Row Company Slim-Fit kariertes Baumwollhemd mit einfacher Manschette, formell S herrenSavile Row Company Slim-Fit kariertes Baumwollhemd mit einfacher Manschette, formell Waschmaschinenfest Lila 100% Baumwolle. 100% Cotton Cotton91,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sanierung und Insolvenz 2022Sanierung und Insolvenz 2022 , Der Band Sanierung und Insolvenz der WPH Edition fasst die Beratung und Betreuung von in Schieflage geratenen Unternehmen zusammen. Wirtschaftsprüfer agieren traditionell auch in der Sanierungs- und Insolvenzbegleitung. Insoweit werden naturgemäß die Grundlagen der Rechnungslegung und Prüfung in der Krise und der Insolvenz umfassend dargestellt. Auch alle wesentlichen steuerlichen Fragen innerhalb und außerhalb der Regelinsolvenz werden intensiv erläutert. Durch die Corona-Pandemie hat das Thema massiv an Bedeutung gewonnen: Die wirtschaftlichen Folgen werden noch jahrelang zu spüren sein und viele Unternehmen müssen umfangreiche Sanierungsmaßnahmen ergreifen. Dabei ist es hilfreich, dass mit dem Gesetz zur Fortentwicklung des Sanierungs- und Insolvenzrechts (SanInsFoG) neue Instrumente (insb. der Stabilisierungs- und Restrukturierungsrahmen) geschaffen wurden und damit die Sanierungsinfrastruktur in Deutschland ausgebaut wurde. Auf die Chancen und Risiken der Neuerungen gehen die Autoren intensiv ein. Unternehmer sowie Spezialisten in Unternehmen und Banken erhalten einen Überblick über ihre Pflichten in der Krise und die Konsequenzen aus möglichen Verletzungen dieser Verpflichtungen. Die Themen im Überblick: - Ursache, Risiken und Handlungsmöglichkeiten für Unternehmen in der Krise - Erstellung von Sanierungskonzepten nach IDW S 6 - Zahlungsunfähigkeit, Überschuldung, drohende Zahlungsunfähigkeit - Ablauf eines Regelinsolvenzverfahrens inklusive der Rolle der Verfahrensbeteiligten - Insolvenzplanverfahren, Eigenverwaltung, Schutzschirmverfahren - Stabilisierungs- und Restrukturierungsrahmen - Besonderheiten bei der Insolvenz von GmbH & Co.KG. - Steuern innerhalb und außerhalb der Regelinsolvenz Ausführlich werden die Fragen erörtert, vor denen Unternehmen in der Insolvenz stehen: Wie wird die Zahlungsunfähigkeit ermittelt, wie wird ein Überschuldungsstatut erstellt, wann droht Zahlungsunfähigkeit, wie läuft ein Regelinsolvenzverfahren ab, wer ist an diesem Verfahren beteiligt oder wann werden besondere Insolvenzverfahren, wie Eigenverwaltung oder Schutzschirmverfahren, in Anspruch zu nehmen sein. Für die Qualität der praxisorientierten Inhalte stehen Autoren aus dem Berufsstand, die sich durch langjährige Erfahrung in der Sanierungs- und Insolvenzbegleitung auszeichnen. Der Band Sanierung und Insolvenz ist Teil der WPH Edition. Diese setzt sich aus einem Hauptband und 7 speziellen Themenbänden zusammen. Jeder Band ist ein in sich abgeschlossenes Werk. Die WPH Edition richtet sich an Prüfer, Berater und Spezialisten in Unternehmen. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2., aktualisierte Auflage 2022, Erscheinungsjahr: 202204, Produktform: Leinen, Titel der Reihe: IDW WPH Edition##, Redaktion: Institut der Wirtschaftsprüfer, Auflage: 22002, Auflage/Ausgabe: 2., aktualisierte Auflage 2022, Seitenzahl/Blattzahl: 621, Keyword: IDW S 6; onzept; SanInsFoG; aßnahmen; WPH Edition; Sanierung; Zahlungsunfähigkeit; S 6, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Gesellschaftsrecht~Handelsrecht~Insolvenz - Insolvenzrecht~International (Recht)~Internationales Recht~Business / Management~Management~Öffentliche Hand~Öffentliche Verwaltung~Verwaltung / Öffentliche Verwaltung~Rechnungslegung~Sanierung (wirtschaftlich)~Wirtschaftsprüfung - Wirtschaftsprüfer~Wirtschaftsgesetz~Wirtschaftsrecht~Unternehmensberatung - Unternehmensberater, Fachkategorie: Buchführung, Rechnungswesen, Controlling~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Unternehmensberatung und Subventionen~Betriebswirtschaftslehre, allgemein, Region: Deutschland, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Insolvenzrecht: außergerichtliche Verfahren, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: IX, Seitenanzahl: 621, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Idw-Verlag GmbH, Verlag: Idw-Verlag GmbH, Verlag: IDW Verlag GmbH, Länge: 223, Breite: 156, Höhe: 31, Gewicht: 744, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783802120695, Zusatzprodukt EAN: 9783802125645, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0020, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann ist Mieterhöhung formell unwirksam?
Eine Mieterhöhung ist formell unwirksam, wenn der Vermieter nicht alle gesetzlichen Voraussetzungen eingehalten hat. Dazu gehört unter anderem die Einhaltung der gesetzlichen Fristen für die Ankündigung der Mieterhöhung sowie die Begründung der Erhöhung. Zudem muss die Mieterhöhung schriftlich erfolgen und dem Mieter ordnungsgemäß zugestellt werden. Wenn einer dieser Punkte nicht erfüllt ist, kann die Mieterhöhung formell unwirksam sein. In einem solchen Fall kann der Mieter die Erhöhung ablehnen und gegebenenfalls rechtliche Schritte einleiten. **
-
Wann ist eine Abrechnung formell unwirksam?
Eine Abrechnung ist formell unwirksam, wenn sie nicht den gesetzlichen Anforderungen entspricht. Dazu gehört beispielsweise, dass sie nicht fristgerecht oder nicht in schriftlicher Form erfolgt ist. Ebenso kann eine Abrechnung unwirksam sein, wenn sie nicht alle erforderlichen Angaben enthält, wie zum Beispiel die genaue Aufschlüsselung der Kosten. Zudem kann eine Abrechnung auch unwirksam sein, wenn sie nicht ordnungsgemäß an den Empfänger übermittelt wurde. Letztendlich ist eine Abrechnung formell unwirksam, wenn sie nicht den vereinbarten Vertragsbedingungen entspricht. **
-
Wann ist eine Nebenkostenabrechnung formell unwirksam?
Eine Nebenkostenabrechnung ist formell unwirksam, wenn sie nicht fristgerecht erstellt und dem Mieter zugesandt wird. In der Regel muss die Abrechnung innerhalb von 12 Monaten nach Ende des Abrechnungszeitraums vorliegen. Zudem muss die Abrechnung alle erforderlichen Angaben enthalten, wie z.B. eine detaillierte Aufstellung der Kosten und eine Erläuterung der Verteilerschlüssel. Fehlen diese Angaben oder sind sie unvollständig, kann die Abrechnung formell unwirksam sein. Auch Fehler bei der Berechnung oder falsche Zuordnungen von Kosten können dazu führen, dass die Abrechnung formell unwirksam ist. **
-
Wie kann eine Zahlungsaufforderung formell und rechtskonform an den Schuldner gestellt werden? In welchem Zeitrahmen muss der Schuldner auf eine Zahlungsaufforderung reagieren?
Eine Zahlungsaufforderung sollte schriftlich und klar formuliert sein, unter Angabe des offenen Betrags, des Zahlungstermins und der Bankverbindung. Sie sollte per Einschreiben oder Boten zugestellt werden, um den Zugang nachweisen zu können. Der Schuldner hat in der Regel 14 Tage Zeit, um auf die Zahlungsaufforderung zu reagieren. **

Wer war formell letztes Staatsoberhaupt der DDR?
Wer war formell letztes Staatsoberhaupt der DDR? Das formelle letzte Staatsoberhaupt der DDR war der Staatsratsvorsitzende Egon Krenz. Er übernahm das Amt am 24. Oktober 1989 von Erich Honecker und wurde am 6. Dezember 1989 von Hans Modrow abgelöst. Krenz war jedoch nur für wenige Wochen im Amt, da die DDR kurz darauf zusammenbrach und die Wiedervereinigung mit der Bundesrepublik Deutschland stattfand. **
Wann ist eine BK Abrechnung formell unwirksam?
Eine Betriebskostenabrechnung ist formell unwirksam, wenn sie nicht fristgerecht erstellt und dem Mieter zugesandt wird. Die gesetzliche Frist für die Erstellung und Übersendung der Abrechnung beträgt in der Regel 12 Monate nach Ende des Abrechnungszeitraums. Zudem muss die Abrechnung alle erforderlichen Angaben enthalten, wie z.B. die Gesamtkosten, die Verteilerschlüssel und die einzelnen Kostenpositionen. Fehlen diese Angaben oder sind sie unvollständig, kann die Abrechnung ebenfalls formell unwirksam sein. Es ist daher wichtig, dass Vermieter bei der Erstellung der Betriebskostenabrechnung alle gesetzlichen Vorgaben einhalten. **
Top-Angebote
Produkte zum Begriff Formell:
-
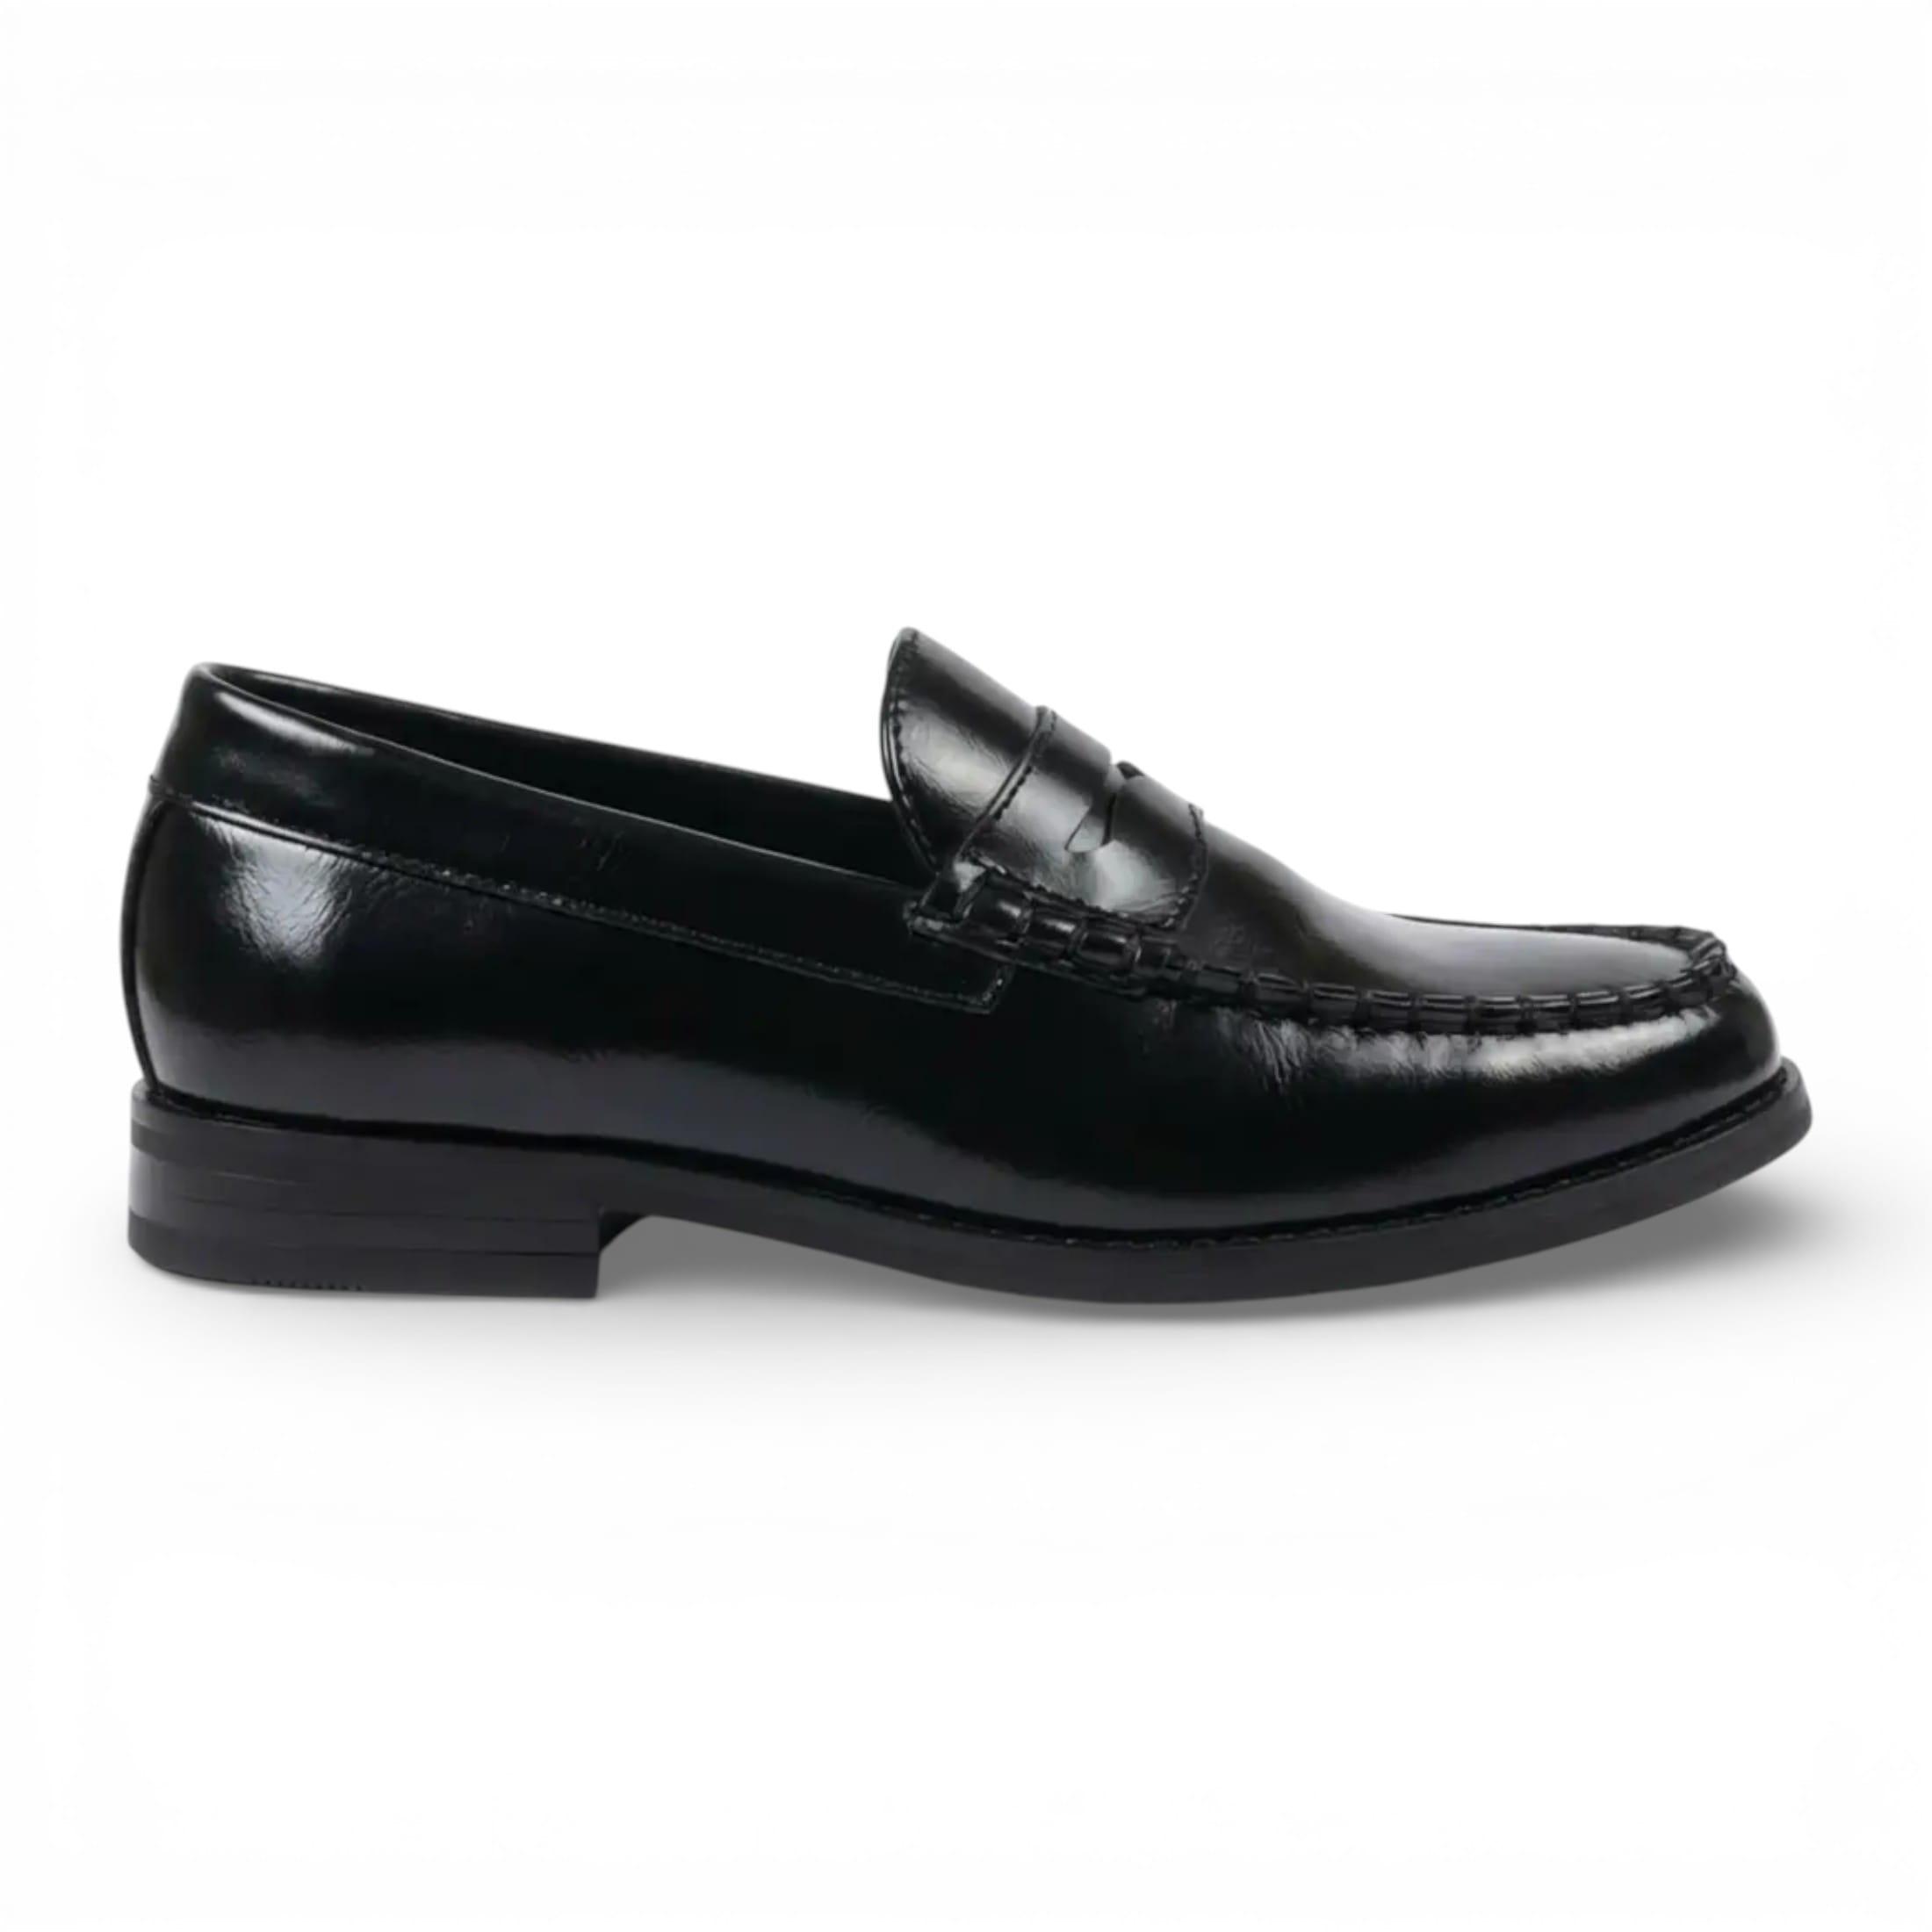
Infinity Leather Penny-Loafer aus PU‑Leder, Herrenschuh – formell und casual - SchwarzDiese klassischen Penny-Loafer für Herren vereinen zeitlosen Stil mit modernem Komfort. Gefertigt aus glattem PU-Leder mit eleganter Mokassin-Naht, bieten sie einen gepflegten Look, ideal für Business und formelle Anlässe. Dank des Slip-on-Designs lassen sie sich leicht anziehen, während ein gepolstertes Fußbett, atmungsaktives Lederfutter und eine strapazierfähige, rutschfeste Laufsohle für dauerhaften Komfort und sicheren Halt den ganzen Tag über sorgen. Hauptmerkmale: Obermaterial aus poliertem PU-Leder mit elegantem Glanz, klassischer Penny-Riemen mit Mokassin-Naht, einfaches An- und Ausziehen, gepolstertes Fußbett für erhöhten Komfort, atmungsaktives Echtlederfutter, stoßdämpfende Innensohle, strapazierfähige, hochdichte Gummilaufsohle, rutschfeste Sohle für sicheren Halt, flacher Absatz für leises Gehen. Geeignet für Business, formelle Anlässe und Smart Casual.68,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Formell oder informell?
Das hängt von der Situation und dem Kontext ab. Formelle Kommunikation wird in offiziellen oder geschäftlichen Umgebungen verwendet, während informelle Kommunikation in persönlichen oder ungezwungenen Situationen verwendet wird. Es ist wichtig, den richtigen Ton und die richtige Sprache für die jeweilige Situation zu wählen. **
-
Vielen lieben Dank, formell?
Gern geschehen! Es war mir eine Freude, Ihnen helfen zu können. **
-
Wann ist Mieterhöhung formell unwirksam?
Eine Mieterhöhung ist formell unwirksam, wenn der Vermieter nicht alle gesetzlichen Voraussetzungen eingehalten hat. Dazu gehört unter anderem die Einhaltung der gesetzlichen Fristen für die Ankündigung der Mieterhöhung sowie die Begründung der Erhöhung. Zudem muss die Mieterhöhung schriftlich erfolgen und dem Mieter ordnungsgemäß zugestellt werden. Wenn einer dieser Punkte nicht erfüllt ist, kann die Mieterhöhung formell unwirksam sein. In einem solchen Fall kann der Mieter die Erhöhung ablehnen und gegebenenfalls rechtliche Schritte einleiten. **
-
Wann ist eine Abrechnung formell unwirksam?
Eine Abrechnung ist formell unwirksam, wenn sie nicht den gesetzlichen Anforderungen entspricht. Dazu gehört beispielsweise, dass sie nicht fristgerecht oder nicht in schriftlicher Form erfolgt ist. Ebenso kann eine Abrechnung unwirksam sein, wenn sie nicht alle erforderlichen Angaben enthält, wie zum Beispiel die genaue Aufschlüsselung der Kosten. Zudem kann eine Abrechnung auch unwirksam sein, wenn sie nicht ordnungsgemäß an den Empfänger übermittelt wurde. Letztendlich ist eine Abrechnung formell unwirksam, wenn sie nicht den vereinbarten Vertragsbedingungen entspricht. **
Ähnliche Suchbegriffe für Formell
-
Savile Row Company Savile Row Company Slim-Fit kariertes Baumwollhemd mit einfacher Manschette, formell S herrenSavile Row Company Slim-Fit kariertes Baumwollhemd mit einfacher Manschette, formell Waschmaschinenfest Lila 100% Baumwolle. 100% Cotton Cotton91,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sanierung und Insolvenz 2022Sanierung und Insolvenz 2022 , Der Band Sanierung und Insolvenz der WPH Edition fasst die Beratung und Betreuung von in Schieflage geratenen Unternehmen zusammen. Wirtschaftsprüfer agieren traditionell auch in der Sanierungs- und Insolvenzbegleitung. Insoweit werden naturgemäß die Grundlagen der Rechnungslegung und Prüfung in der Krise und der Insolvenz umfassend dargestellt. Auch alle wesentlichen steuerlichen Fragen innerhalb und außerhalb der Regelinsolvenz werden intensiv erläutert. Durch die Corona-Pandemie hat das Thema massiv an Bedeutung gewonnen: Die wirtschaftlichen Folgen werden noch jahrelang zu spüren sein und viele Unternehmen müssen umfangreiche Sanierungsmaßnahmen ergreifen. Dabei ist es hilfreich, dass mit dem Gesetz zur Fortentwicklung des Sanierungs- und Insolvenzrechts (SanInsFoG) neue Instrumente (insb. der Stabilisierungs- und Restrukturierungsrahmen) geschaffen wurden und damit die Sanierungsinfrastruktur in Deutschland ausgebaut wurde. Auf die Chancen und Risiken der Neuerungen gehen die Autoren intensiv ein. Unternehmer sowie Spezialisten in Unternehmen und Banken erhalten einen Überblick über ihre Pflichten in der Krise und die Konsequenzen aus möglichen Verletzungen dieser Verpflichtungen. Die Themen im Überblick: - Ursache, Risiken und Handlungsmöglichkeiten für Unternehmen in der Krise - Erstellung von Sanierungskonzepten nach IDW S 6 - Zahlungsunfähigkeit, Überschuldung, drohende Zahlungsunfähigkeit - Ablauf eines Regelinsolvenzverfahrens inklusive der Rolle der Verfahrensbeteiligten - Insolvenzplanverfahren, Eigenverwaltung, Schutzschirmverfahren - Stabilisierungs- und Restrukturierungsrahmen - Besonderheiten bei der Insolvenz von GmbH & Co.KG. - Steuern innerhalb und außerhalb der Regelinsolvenz Ausführlich werden die Fragen erörtert, vor denen Unternehmen in der Insolvenz stehen: Wie wird die Zahlungsunfähigkeit ermittelt, wie wird ein Überschuldungsstatut erstellt, wann droht Zahlungsunfähigkeit, wie läuft ein Regelinsolvenzverfahren ab, wer ist an diesem Verfahren beteiligt oder wann werden besondere Insolvenzverfahren, wie Eigenverwaltung oder Schutzschirmverfahren, in Anspruch zu nehmen sein. Für die Qualität der praxisorientierten Inhalte stehen Autoren aus dem Berufsstand, die sich durch langjährige Erfahrung in der Sanierungs- und Insolvenzbegleitung auszeichnen. Der Band Sanierung und Insolvenz ist Teil der WPH Edition. Diese setzt sich aus einem Hauptband und 7 speziellen Themenbänden zusammen. Jeder Band ist ein in sich abgeschlossenes Werk. Die WPH Edition richtet sich an Prüfer, Berater und Spezialisten in Unternehmen. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2., aktualisierte Auflage 2022, Erscheinungsjahr: 202204, Produktform: Leinen, Titel der Reihe: IDW WPH Edition##, Redaktion: Institut der Wirtschaftsprüfer, Auflage: 22002, Auflage/Ausgabe: 2., aktualisierte Auflage 2022, Seitenzahl/Blattzahl: 621, Keyword: IDW S 6; onzept; SanInsFoG; aßnahmen; WPH Edition; Sanierung; Zahlungsunfähigkeit; S 6, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Gesellschaftsrecht~Handelsrecht~Insolvenz - Insolvenzrecht~International (Recht)~Internationales Recht~Business / Management~Management~Öffentliche Hand~Öffentliche Verwaltung~Verwaltung / Öffentliche Verwaltung~Rechnungslegung~Sanierung (wirtschaftlich)~Wirtschaftsprüfung - Wirtschaftsprüfer~Wirtschaftsgesetz~Wirtschaftsrecht~Unternehmensberatung - Unternehmensberater, Fachkategorie: Buchführung, Rechnungswesen, Controlling~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Unternehmensberatung und Subventionen~Betriebswirtschaftslehre, allgemein, Region: Deutschland, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Insolvenzrecht: außergerichtliche Verfahren, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: IX, Seitenanzahl: 621, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Idw-Verlag GmbH, Verlag: Idw-Verlag GmbH, Verlag: IDW Verlag GmbH, Länge: 223, Breite: 156, Höhe: 31, Gewicht: 744, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783802120695, Zusatzprodukt EAN: 9783802125645, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0020, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann ist eine Nebenkostenabrechnung formell unwirksam?
Eine Nebenkostenabrechnung ist formell unwirksam, wenn sie nicht fristgerecht erstellt und dem Mieter zugesandt wird. In der Regel muss die Abrechnung innerhalb von 12 Monaten nach Ende des Abrechnungszeitraums vorliegen. Zudem muss die Abrechnung alle erforderlichen Angaben enthalten, wie z.B. eine detaillierte Aufstellung der Kosten und eine Erläuterung der Verteilerschlüssel. Fehlen diese Angaben oder sind sie unvollständig, kann die Abrechnung formell unwirksam sein. Auch Fehler bei der Berechnung oder falsche Zuordnungen von Kosten können dazu führen, dass die Abrechnung formell unwirksam ist. **
-
Wie kann eine Zahlungsaufforderung formell und rechtskonform an den Schuldner gestellt werden? In welchem Zeitrahmen muss der Schuldner auf eine Zahlungsaufforderung reagieren?
Eine Zahlungsaufforderung sollte schriftlich und klar formuliert sein, unter Angabe des offenen Betrags, des Zahlungstermins und der Bankverbindung. Sie sollte per Einschreiben oder Boten zugestellt werden, um den Zugang nachweisen zu können. Der Schuldner hat in der Regel 14 Tage Zeit, um auf die Zahlungsaufforderung zu reagieren. **
-
Wer war formell letztes Staatsoberhaupt der DDR?
Wer war formell letztes Staatsoberhaupt der DDR? Das formelle letzte Staatsoberhaupt der DDR war der Staatsratsvorsitzende Egon Krenz. Er übernahm das Amt am 24. Oktober 1989 von Erich Honecker und wurde am 6. Dezember 1989 von Hans Modrow abgelöst. Krenz war jedoch nur für wenige Wochen im Amt, da die DDR kurz darauf zusammenbrach und die Wiedervereinigung mit der Bundesrepublik Deutschland stattfand. **
-
Wann ist eine BK Abrechnung formell unwirksam?
Eine Betriebskostenabrechnung ist formell unwirksam, wenn sie nicht fristgerecht erstellt und dem Mieter zugesandt wird. Die gesetzliche Frist für die Erstellung und Übersendung der Abrechnung beträgt in der Regel 12 Monate nach Ende des Abrechnungszeitraums. Zudem muss die Abrechnung alle erforderlichen Angaben enthalten, wie z.B. die Gesamtkosten, die Verteilerschlüssel und die einzelnen Kostenpositionen. Fehlen diese Angaben oder sind sie unvollständig, kann die Abrechnung ebenfalls formell unwirksam sein. Es ist daher wichtig, dass Vermieter bei der Erstellung der Betriebskostenabrechnung alle gesetzlichen Vorgaben einhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.